


Inhaltsverzeichnis
Lernen Sie IDnow kennen
Gesichter in vertrauenswürdige Identitäten verwandeln.
Das DIdG entfernt das Erfordernis der Referenzüberweisung. Das ist nicht nur eine Compliance-Vereinfachung, sondern ein struktureller Wandel in der Funktionsweise des deutschen Identitätsmarkts. Die Uhr tickt für eine Entscheidung, die jede deutsche Bank treffen muss.
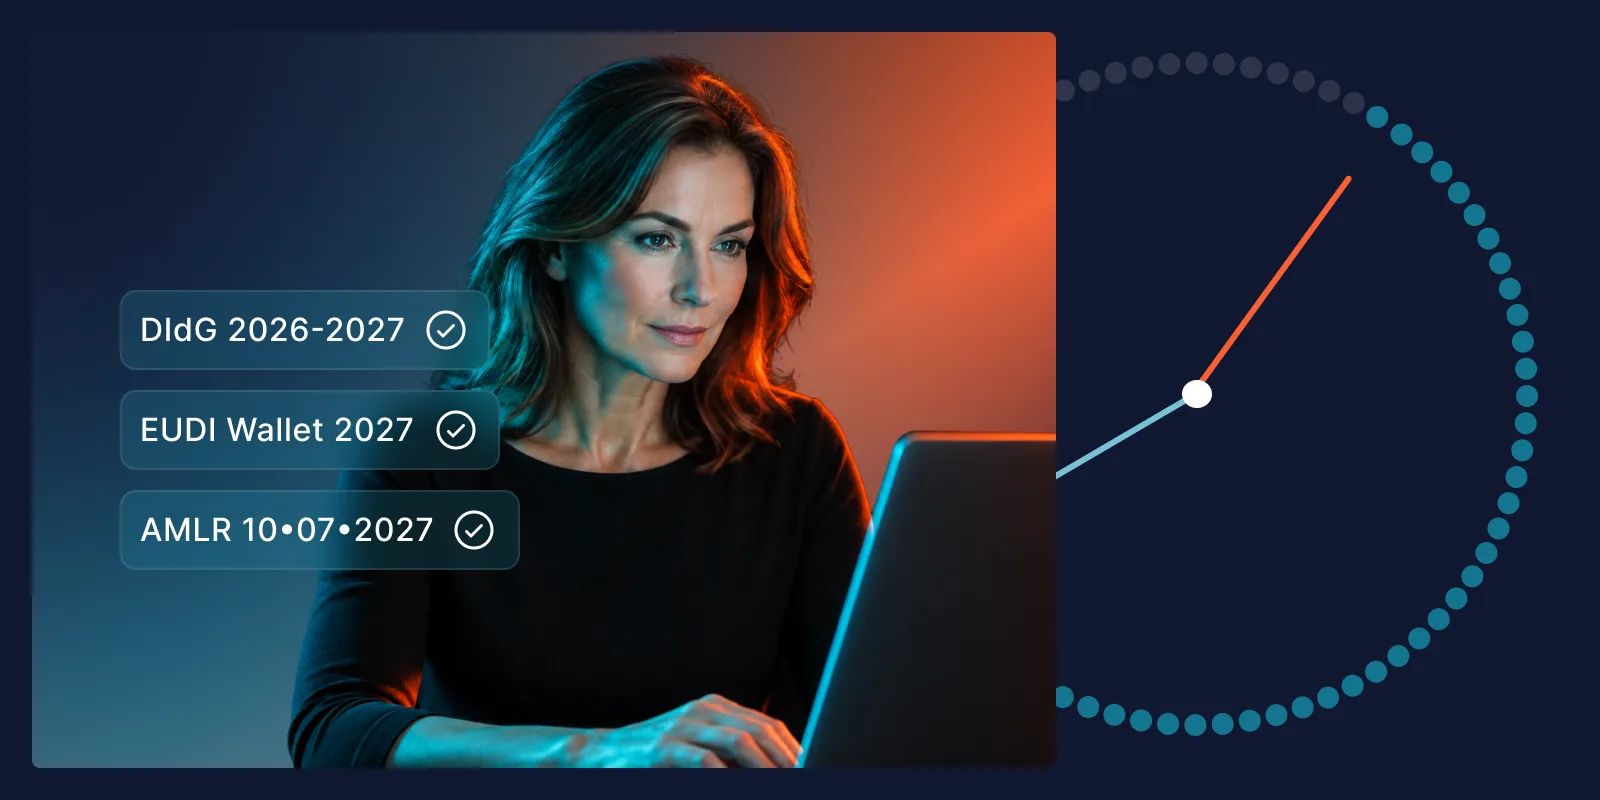
Das digitale Onboarding in Deutschland verändert sich. Der Entwurf des Digitale-Identitätengesetzes (DIdG), die geplante d-you EUDI-Wallet und die EU-Geldwäscheverordnung (AMLR) werden prägen, wie Banken ihre Kundinnen und Kunden verifizieren und digitale Identitätsprozesse steuern. Und je höher die AMLR die Anforderungen an die Nachweisführung schraubt, desto stärker rückt der qualifizierte Vertrauensdienst in den Mittelpunkt. Die qualifizierte elektronische Signatur (QES) entscheidet dann darüber, ob ein Onboarding einer Prüfung standhält.
Banken sollten die Gelegenheit nutzen, ihr Onboarding schon heute zu verbessern und zugleich die Flexibilität aufzubauen, mit der sie sich an einen sich wandelnden regulatorischen Rahmen anpassen können.
Die Compliance-Uhr kennt mehr als eine Frist
Drei Entwicklungen sind für deutsche Banken relevant:
| Zeitplan | Was das für Banken bedeutet |
|---|---|
| Gesetzgebungsverfahren zum DIdG | Der DIdG-Entwurf wurde am 29. Juli 2026 als Bundesdrucksache 21/7408 veröffentlicht. Er hat den Bundesrat sowie die erste Lesung im Bundestag am 23. September 2026 passiert; die Sachverständigenanhörung fand am 6. Oktober 2026 statt. Das Inkrafttreten wird für Ende 2026 oder Anfang 2027 erwartet. |
| Verfügbarkeit der EUDI-Wallet und Rollout in Deutschland | EU-Vorgaben verpflichten die Mitgliedstaaten, bis Dezember 2026 mindestens eine EUDI-Wallet verfügbar zu machen. Die Bundesregierung hat am 9. September 2026 bekannt gegeben, dass die nationale Wallet mit dem Namen “d-you” voraussichtlich Anfang Januar 2027 startet. |
| Anwendung der AMLR | Die AMLR gilt voraussichtlich ab dem 10. Juli 2027. Banken sollten ihre Architektur für die Identitätsprüfung aus der Ferne deutlich vorher prüfen und verbessern. |
Das DIdG ist noch ein Entwurf, doch Banken können schon jetzt handeln. Wer eine flexible Plattform vorbereitet und heutige Customer Journeys anbindet, schafft einen praktikablen Weg, um künftige Methoden und Anforderungen zu unterstützen, sobald sie greifen.
Eine Plattform, mehrere Wege zur Identitätsprüfung
DIdG und AMLR zielen nicht auf eine einzige Ersatzmethode ab. Sie verlangen vielmehr eine flexible Architektur, die verschiedene Wege kombiniert und die Customer Journey trotzdem einfach hält.
Qualifizierte elektronische Signaturen (QES) entwickeln sich zum entscheidenden Baustein einer konformen Customer Journey. Ob eine Kundin oder ein Kunde über VideoIdent oder einen vollautomatisierten Ablauf verifiziert wird: Erst die QES macht aus einer abgeschlossenen Identitätsprüfung ein Onboarding mit qualifizierten, prüfbaren Nachweisen.
VideoIdent bleibt eine eigenständige, beaufsichtigte Methode zur Identitätsverifizierung für assistierte, komplexe oder Fallback-Journeys. Da die AMLR-Anforderungen strenger werden, muss sie künftig mit einem qualifizierten Vertrauensdienst wie die QES kombiniert werden.
Die automatisierte optische und NFC-Verifizierung kann schnellere, skalierbare Identitätsprüfungen und Journeys mit qualifizierten Vertrauensdiensten unterstützen, vorbehaltlich der geltenden rechtlichen, Assurance- und Zertifizierungsanforderungen. Verlangt ein Anwendungsfall qualifizierte Nachweise, rundet die über einen qualifizierten Vertrauensdienst ausgestellte QES die Journey ab.
Anerkannte eID-Systeme und EUDI-Wallets eröffnen zusätzliche digitale Identitätswege für Kundinnen und Kunden mit kompatiblen Nachweisen und Geräten.
Qualified Electronic Attestations of Attributes (QEAA) liefern qualifizierte Nachweise für einzelne Attribute. Fehlen einem Identitätsverifizierungsweg Attribute, die für einen konkreten Sorgfaltsprozess nötig sind, kann eine QEAA diesen Weg ergänzen.
Besseres Onboarding schon heute. Bereit für alles, was kommt
Banken sollten jetzt handeln. Bestehende Identitätsprozesse, orchestriert über eine flexible Plattform, steigern die Conversion schon heute durch schnellere, einfachere Erlebnisse und bieten zugleich mehr Flexibilität und Transparenz. Damit entsteht eine zukunftsfähige Grundlage, um neue Verifizierungsmethoden zu ergänzen und sich wandelnde Anforderungen zu unterstützen, sobald sie greifen.
Das sorgt heute wie künftig für ein besseres Kundenerlebnis und für mehr operative Kontrolle: Automatisierte Wege erledigen einfache Fälle schnell, während VideoIdent und andere Fallbacks für Kundinnen und Kunden bereitstehen, die Unterstützung brauchen oder deren Journey zusätzliche Nachweise erfordert. Teams sehen, wo Kundinnen und Kunden abschließen, wo sie abbrechen und welche Wege die besten Ergebnisse liefern.
Mit der IDnow Trust Platform betreiben Banken die Identitätsverifizierung, die sie für heutige Compliance-Anforderungen nutzen, und ergänzen neue Methoden, sobald sich Anforderungen und Kundenerwartungen weiterentwickeln.
Die Trust Platform verbessert Ergebnisse schon heute und gibt Banken zugleich die Flexibilität, sich anzupassen. Sie hilft Organisationen dabei:
- Die Conversion steigern mit schnelleren, einfacheren automatisierten Journeys und weniger unnötigen Schritten.
- Bestehende Prozesse weiter nutzen, darunter VideoIdent, automatisierte optische und NFC-Verifizierung, eID sowie Journeys mit qualifizierten Vertrauensdiensten, wo dies zu Kundin oder Kunde und Anwendungsfall passt.
- Neue Verifizierungsmethoden ergänzen, darunter EUDI-Wallet-Funktionen, ohne das gesamte Onboarding neu aufzubauen.
- Qualifizierte elektronische Signaturen durchgängig über den eigenen QTSP von IDnow ausstellen, verifizierbar auf der EU-Vertrauensliste, sodass VideoIdent- und automatisierte Journeys qualifizierte Nachweise liefern und kein Drittanbieter am Vertrauensdienst beteiligt ist.
- Jede Kundin und jeden Kunden anhand von Dokument, Gerät, Risiko und Journey-Anforderungen zur passenden Methode leiten, mit kontrolliertem Fallback bei Bedarf.
- Mehr Transparenz über Abschluss, Abbruch, Performance der Wege und die von jeder Journey erzeugten Nachweise gewinnen.
Das Ergebnis ist eine flexiblere, messbare und zukunftsfähige Identitätsarchitektur: Heutige Prozesse aufsetzen und für morgen gerüstet sein.
Was Banken jetzt tun können
- Aktuelle Onboarding-Journeys erfassen und feststellen, welche Nachweise jeder Weg für den relevanten Sorgfaltsprozess liefert, einschließlich der Frage, welche Journeys bereits eine QES ausstellen und welche eine benötigen würden.
- Diese Journeys schon heute auf die Trust Platform überführen, mit einer flexiblen Orchestrierungsschicht, die die bereits genutzten Methoden unterstützt.
- Automatisierte optische und NFC-Verifizierung, eID sowie Journeys mit qualifizierten Vertrauensdiensten einschließlich QES und Fallback-Wege ergänzen, wo sie Conversion, Assurance oder operative Effizienz verbessern.
- Integration, Kontrollen und Monitoring vorbereiten, die nötig sind, um EUDI-Wallet-Präsentationen zu ergänzen, sobald Ökosystem und Pflichten dies verlangen.
- Transparenz nutzen, um Abschluss, Abbruch, Betrugssignale, Performance der Wege und Nachweisqualität zu messen und die Customer Journey kontinuierlich zu verbessern.
- Früh mit der Kundenaufklärung beginnen. Erklären, wie EUDI-Wallets und eID-Systeme Kundinnen und Kunden mehr Kontrolle geben und wiederholte Verifizierungen reduzieren. Auch die Sicherheit klarmachen, damit Kundinnen und Kunden bewusste Hürden, die sie schützen, erkennen und ihnen vertrauen.
Heute aufsetzen. Für morgen gerüstet sein
Die Compliance-Uhr läuft nicht auf das Ende von VideoIdent hinaus und auch nicht auf eine einzige Ersatzmethode. Sie bewegt den Markt hin zu mehr Auswahl, stärkeren Nachweisen und besserer operativer Kontrolle.
Die IDnow Trust Platform gibt Banken einen praktikablen Weg, heutige Identitätsverifizierungs-Journeys jetzt umzustellen und zugleich die Flexibilität aufzubauen, morgen neue Methoden zu ergänzen. Mit automatisierter Verifizierung, expertengeführtem VideoIdent, eID, Journeys mit qualifizierten Vertrauensdiensten, EUDI-Wallet-Funktionen, Orchestrierung und Transparenz auf einer Plattform verbessern Banken ihre Conversion schon jetzt und bereiten sich zuversichtlich auf die nächste Phase der digitalen Identität vor.
Wenn Sie besprechen möchten, wie das DIdG Ihr aktuelles Setup beeinflusst, buchen Sie ein DIdG Readiness Review
Häufig gestellte Fragen
Wie ist der aktuelle Stand des DIdG?
Das Digitale-Identitätengesetz ist ein Gesetzentwurf der Bundesregierung. Der Entwurf wurde am 29. Juli 2026 als Bundesdrucksache 21/7408 veröffentlicht, hat am 23. September 2026 den Bundesrat und die erste Lesung im Bundestag passiert, und am 6. Oktober 2026 fand die Sachverständigenanhörung statt. Die endgültige Formulierung und das Datum des Inkrafttretens stehen noch nicht fest. Banken können dennoch ihre aktuellen Onboarding-Journeys verbessern und sich schon jetzt auf zusätzliche Identitätsmethoden vorbereiten.
Kann die Trust Platform schon heute für die Compliance genutzt werden?
Ja. Die Trust Platform unterstützt bestehende Identitätsverifizierungs- und Sorgfaltsprozesse, darunter VideoIdent, automatisierte optische und NFC-Verifizierung, eID sowie qualifizierte Vertrauensdienste-Wege, vorbehaltlich der für den konkreten Anwendungsfall geltenden Anforderungen. Banken können anschließend neue Methoden ergänzen, sobald sie relevant werden.
Macht das DIdG VideoIdent überflüssig?
Nein. VideoIdent bleibt eine eigenständige Methode zur Identitätsverifizierung und ist wertvoll für assistierte, komplexe und Fallback-Journeys. Sie lässt sich neben automatisierter Verifizierung, eID und EUDI-Wallet-Wegen einsetzen.
Ist die QES für eine konforme Journey erforderlich, wenn wir mit VideoIdent oder KI verifizieren?
Nicht standardmäßig, aber sie gewinnt zunehmend an Bedeutung. VideoIdent sowie automatisierte oder KI-basierte Verifizierung stellen fest, wer die Kundin oder der Kunde ist. Verlangt ein Anwendungsfall qualifizierte Nachweise oder steht kein eID- bzw. qualifizierter Weg zur Verfügung, liefert ein qualifizierter Vertrauensdienst wie die QES diesen Nachweis. Viele Banken bauen die QES daher bereits jetzt in VideoIdent- und automatisierte Wege ein, statt sie als separaten, optionalen Schritt zu behandeln. Das entlastet auch bei der Haftung: Weil sich die Bank auf die QES verlassen kann, ist sie nicht mehr für das konkrete Identifizierungsschema verantwortlich, über das die QES erstellt wurde, was gerade beim VideoIdent-Ablauf die Haftungsfrage vereinfacht.
Reicht eine Referenzüberweisung für ein AMLR-konformes Onboarding?
Nein. Er kann in bestimmten Abläufen den Zugang zu einem Bankkonto verknüpfen oder überprüfen, ist aber für sich genommen keine vollständige Methode zur Identitätsverifizierung und kein eigenständiger AMLR-konformer Onboarding-Weg.
Verfasst von
Johannes Leser
Managing Director Trust Services bei IDnow
Jetzt mit Johannes auf LinkedIn vernetzen
Redigiert von
Mallaury Marie
Campaign Manager bei IDnow
Jetzt mit Mallaury auf LinkedIn vernetzen