Zwei Fristen. Ein Fenster, um automatisiertes Onboarding richtig aufzusetzen.
Das DIdG ordnet den rechtskonformen Methodenkatalog in Deutschland mit der Verkündung neu. Die AMLR greift am 10. Juli 2027. Wer jetzt plant, ist rechtzeitig in Produktion.
Die drei Wege zum rechtskonformen Onboarding.
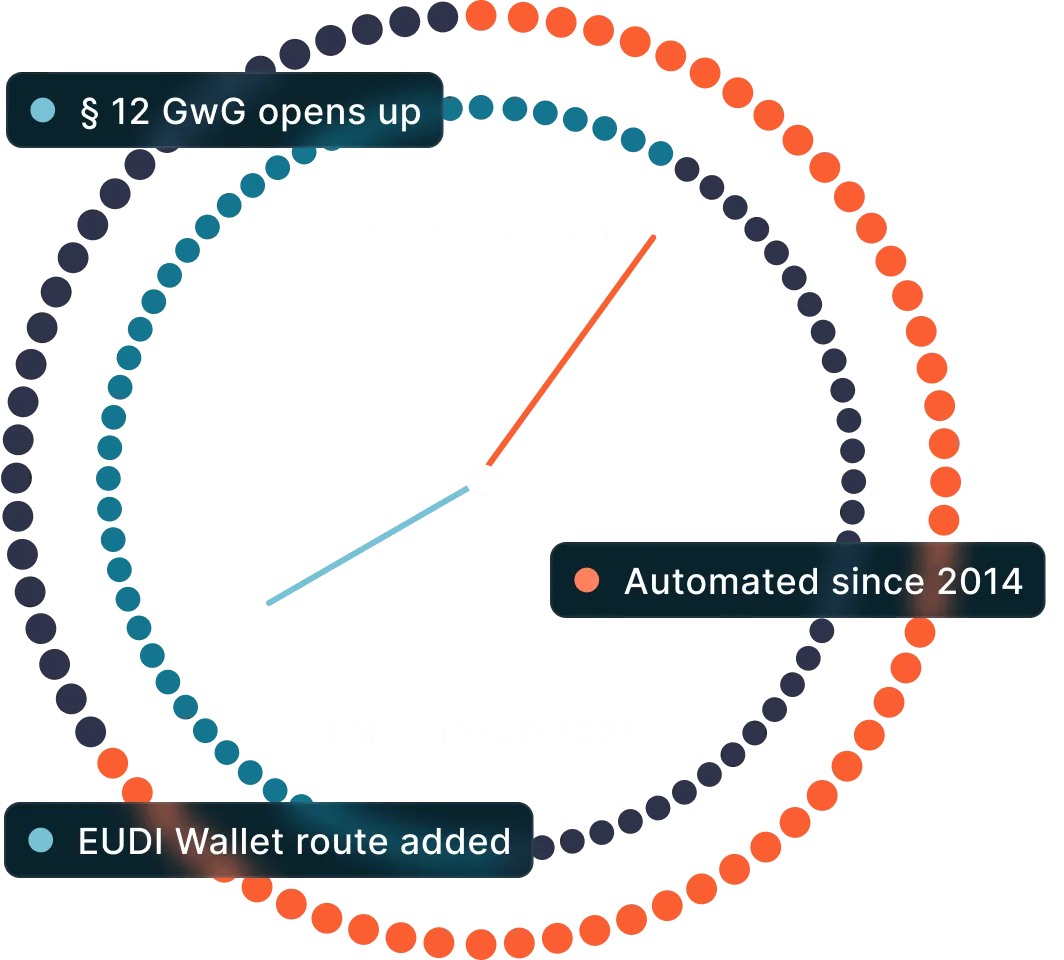
Die AMLR kennt drei Wege zur Identitätsprüfung aus der Ferne. Das DIdG erweitert den deutschen Methodenkatalog über alle drei hinweg, und die Vorbereitungszeit läuft bis Juli 2027.

EUDI-Wallet
Die deutsche EUDI-Wallet, d-you, ist für Anfang 2027 geplant, die EU-weite Verfügbarkeit ist bis zum 24. Dezember 2026 vorgesehen. Das DIdG ergänzt die Wallet als anerkannte Identifizierungsmethode über einen neuen § 12 Abs. 1 Nr. 4a GwG. Die Relying-Party-Vorbereitung dauert Monate, deshalb gehört sie jetzt auf die Roadmap und nicht erst nach dem Start.

eID und QES-basierte Methoden
Gemäß § 12 GwG war die Sorgfaltspflicht auf Basis der QES anerkannt, jedoch unter dem Vorbehalt einer Referenzüberweisung. Das DIdG würde diese Bedingung aufheben und damit einen vollständig automatisierten eID-Prozess mit NFC und QES für deutsche Kunden rechtskonform machen.
Der deutsche Personalausweis mit eID-Funktion stellt staatlich gesicherte, wiederverwendbare Identitätsdaten bereit. Die QES überführt eine abgeschlossene Identitätsprüfung, ob per eID oder Videoidentifikation, in einen qualifizierten, nachweisbaren Onboarding-Nachweis.

Automatisierte IDV + QES/QEAA
Für Kundinnen und Kunden ohne Wallet und ohne eID schließen automatisierte Dokumenten- und NFC-Verifizierung mit QES die Lücke, nach ETSI TS 119 461 v2.1.1. Chip-Auslesung, Lebenderkennung, QES im Hintergrund: keine Referenzüberweisung, kein Live-Agent, keine 24 Stunden Wartezeit. Dieser Weg hält das Onboarding für alle offen.
Worauf es ankommt, bevor die Shortlist steht.
Jede regulierte Bank, jeder PSP und jedes Fintech in Deutschland zeichnet jetzt seine Shortlist für automatisierte Identitätsprüfung neu. Die Anbieter versprechen viel. Drei Punkte entscheiden, wer einer Prüfung standhält und wer nicht.

Ein Anbieter für alle drei Wege
Orchestrierung statt drei getrennter Integrationen
Automatisiert, hybrid und Video auf einem Stack
Scheitert NFC oder steigt das Risiko, passt sich die Journey an
Ein eigener QTSP, gelistet auf der EU-Vertrauensliste
Kein Drittanbieter im QES-Kreislauf
Vollautomatisierte IDV, in Produktion seit 2018.
Ein Großteil des deutschen Markts verbucht IDnow noch unter VideoIdent. Dieser Ruf ist verdient, aber unvollständig. Automatisierte Dokumenten-, NFC- und Biometrie-Abläufe laufen bei IDnow seit 2018, lange vor der AMLR. VideoIdent bleibt der kontrollierte Fallback, und je strenger die AMLR-Anforderungen werden, desto stärker wirkt sie im Zusammenspiel mit einem qualifizierten Vertrauensdienst wie der QES.
 Eigener QTSP
IDnow Trust Services AB betreibt unter eIDAS einen eigenen qualifizierten Vertrauensdiensteanbieter, verifizierbar auf der EU-Vertrauensliste. Vollautomatisierte NFC- und QES-Abläufe sowie die QES-Stufe einer VideoIdent-Journey laufen durchgängig auf der Infrastruktur von IDnow, kein Drittanbieter ist am Vertrauensdienst beteiligt.
Hybride Orchestrierung
Eine Plattform leitet jede Kundin und jeden Kunden anhand von Risiko, Dokument und Gerät und übergibt an VideoIdent, wenn das Scoring es verlangt. Ein verlässlicher Fallback statt einer Sackgasse.
ETSI TS 119 461 v2.1.1
Die Version, auf die die AMLR bei der Identitätsprüfung aus der Ferne verweist. Eine Zertifizierung nach einem früheren Stand hat nicht dasselbe Gewicht als Nachweis.
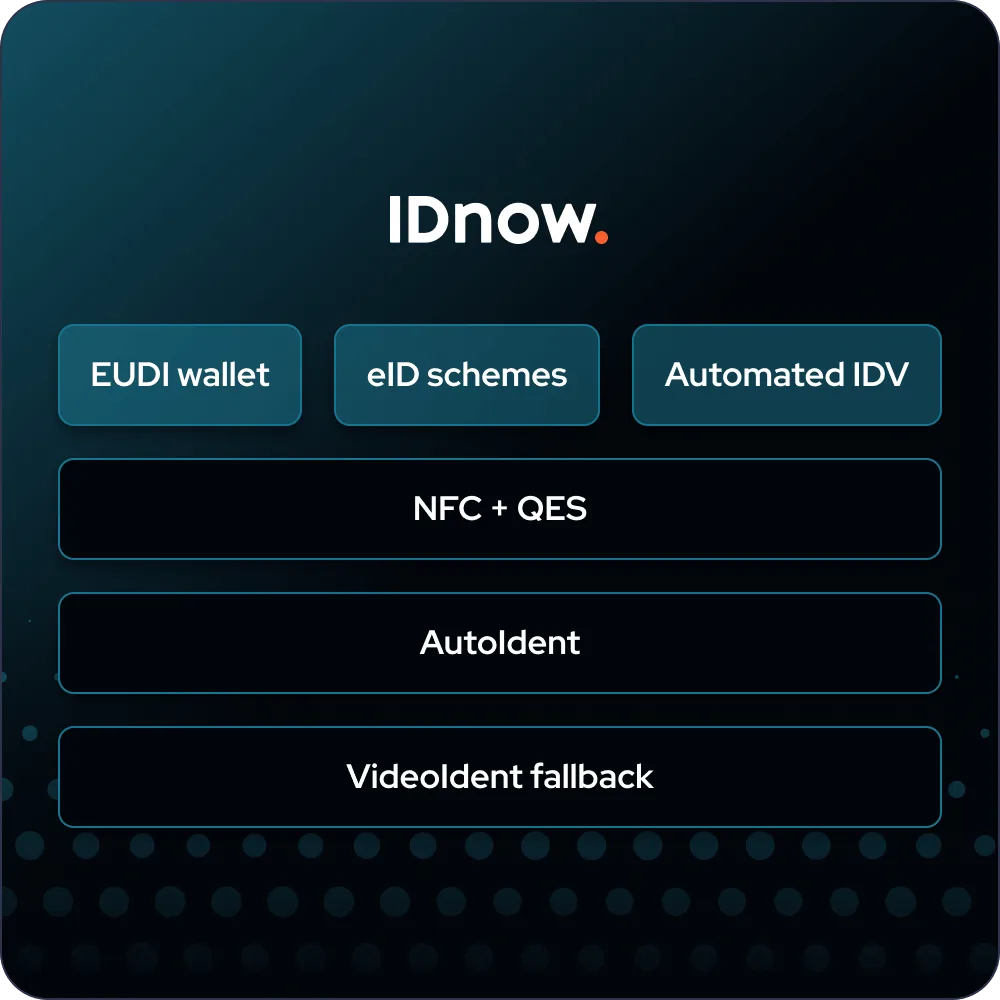
Eine Plattform, jeder Weg.
Eigener QTSP auf der EU-Vertrauensliste
Zertifiziert nach ETSI TS 119 461 v2.1.1
Aussteller von QES und QEAA
Automatisierte IDV in Produktion seit 2018
In Europa entwickelt, sicher und konform by Design. Mehrfach zertifiziert: DSGVO, DORA, SOC 2, ISO 27001. Über 145 Mio. Transaktionen pro Jahr und mehr als 600 Unternehmenskunden in der EU.
Was das DIdG-Fenster für Ihr Team bedeutet.
Compliance und MLRO
Den Methodenkatalog nach der Verkündung jetzt skizzieren, damit der automatisierte Weg auf der Shortlist steht, bevor sie fixiert wird.
Produkt und Onboarding
NFC und QES neben VideoIdent laufen lassen und so eine echte Abbruchquote auf den eigenen Traffic erhalten, keine Prognose.
Wachstum und Kanäle
Die lokale Methode ergänzen, die Ihre Kundinnen und Kunden erwarten, und jede Journey über eine Orchestrierungsschicht offen halten.
Häufige Fragen.
Was ist das DIdG und wo steht es im Verfahren?
Das Digitale-Identitätengesetz (DIdG) ist ein Gesetzentwurf der Bundesregierung, der den nationalen Rahmen für die EUDI-Wallet setzt und verwandte Identitätsvorschriften ändert. Der Entwurf wurde am 29. Juli 2026 als Bundesdrucksache 21/7408 veröffentlicht, hat am 23. September 2026 den Bundesrat und die erste Lesung im Bundestag passiert, und am 6. Oktober 2026 fand die Sachverständigenanhörung statt. Die endgültige Formulierung und das Datum des Inkrafttretens stehen noch nicht fest, erwartet wird es Ende 2026 oder Anfang 2027.
Was ändert sich konkret in § 12 GwG?
Mit der Verkündung soll das DIdG die Referenzüberweisung nach § 12 Abs. 1 Satz 3 GwG streichen, wodurch vollautomatisiertes NFC und QES erstmals zu einem rechtskonformen Weg werden, und mit dem neuen § 12 Abs. 1 Nr. 4a GwG die EUDI-Wallet als anerkannte Methode ergänzen.
Ist die QES für eine rechtskonforme Journey erforderlich, wenn wir mit VideoIdent oder KI verifizieren?
Nicht standardmäßig, aber sie gewinnt zunehmend an Bedeutung. VideoIdent sowie automatisierte oder KI-basierte Verifizierung stellen fest, wer die Kundin oder der Kunde ist. Verlangt ein Anwendungsfall qualifizierte Nachweise oder steht kein eID- bzw. qualifizierter Weg zur Verfügung, liefert ein qualifizierter Vertrauensdienst wie die QES diesen Nachweis. Viele Banken bauen die QES daher bereits jetzt in VideoIdent- und automatisierte Wege ein, statt sie als separaten, optionalen Schritt zu behandeln. Das entlastet auch bei der Haftung: Weil sich die Bank auf die QES verlassen kann, ist sie nicht mehr für das konkrete Identifizierungsschema verantwortlich, über das die QES erstellt wurde, was gerade beim VideoIdent-Ablauf die Haftungsfrage vereinfacht.
Macht das DIdG VideoIdent überflüssig?
Nein. VideoIdent bleibt eine eigenständige, wertvolle Methode für assistierte Journeys, komplexe Fälle und den kontrollierten Fallback, und sie wirkt am stärksten im Zusammenspiel mit einem qualifizierten Vertrauensdienst wie der QES. Sie ist nicht mit der Referenzüberweisung zu verwechseln, die ein Schritt zur Kontoverknüpfung ist und keine Methode zur Identitätsprüfung.
Reicht eine Referenzüberweisung für ein AMLR-rechtskonformes Onboarding?
Nein. Sie kann in bestimmten Abläufen den Zugang zu einem Bankkonto verknüpfen oder überprüfen, ist aber für sich genommen keine vollständige Methode zur Identitätsprüfung und kein eigenständiger AMLR-rechtskonformer Onboarding-Weg. Die Bank muss weiterhin die geltenden Sorgfaltspflichten erfüllen.
Warum jetzt schon vor der Verkündung beginnen?
Das Zeitfenster zwischen heute und der Verkündung ist Planungs- und Vorbereitungszeit. Tests können in dem Moment live gehen, in dem die Bedingung wegfällt – mit ausreichend Vorlauf, um vor dem AMLR-Geltungsbeginn am 10. Juli 2027 in Produktion zu sein. Wer auf den finalen Gesetzestext wartet, hat keinen Spielraum mehr für Integration und Prüfnachweise.
Wann sollten wir mit der Vorbereitung auf die EUDI-Wallet beginnen?
Die EU-Frist für die Mitgliedstaaten, mindestens eine EUDI-Wallet verfügbar zu machen, ist Dezember 2026. Die nationale Wallet Deutschlands, d-you, soll derzeit Anfang Januar 2027 starten. Banken sollten jetzt Integration, Kontrollen, Monitoring und Fallback-Wege vorbereiten und zugleich ihre konkreten Akzeptanzpflichten anhand der geltenden Regeln klären.
AUS DEM BLOG
Deutschlands Compliance-Uhr tickt: Was Banken vor der AMLR 2027 aufsetzen sollten
Zwei Fristen, drei Wege und eine Checkliste in sieben Schritten. Der vollständige Blick darauf, was das DIdG, die d-you Wallet und die AMLR 2027 für Ihre Onboarding-Architektur bedeuten.
Das Fenster ist jetzt offen. Lassen Sie uns vorher planen.
Die Verkündung wird für Ende Q4 2026 oder Q1 2027 erwartet. Prüfen Sie Ihr aktuelles Onboarding gemeinsam mit einem IDnow Spezialisten gegen die Fristen aus DIdG, d-you und AMLR.