

Sommaire
Prêt à voir IDnow en action ?
Transformer les visages en identités de confiance.
IDnow réunit derrière une seule intégration toutes les méthodes de vérification d’identité reconnues par l’AMLR et absorbe la charge opérationnelle pour vos équipes. Services de confiance qualifiés, schémas eID nationaux et EUDI Wallets sont orchestrés via la Trust Platform d’IDnow, avec routage automatique, mécanisme de repli intégré, contrôles anti-fraude ajustés au risque et gestion complète du cycle de vie de l’identité. IDnow assume également le rôle de tiers utilisateur pour les EUDI Wallets : chaque nouveau wallet national devient accessible via une bascule de configuration, sans projet d’intégration séparé de votre côté. Une seule plateforme. Toutes les méthodes. La complexité prise en charge pour vous.
L’AMLR définit les méthodes recevables. La question ouverte pour l’acheteur concerne l’orchestration : quel prestataire opère l’ensemble de ces méthodes simultanément, sans en reporter la charge sur vos équipes ? Pour approfondir les critères de sélection d’un dispositif IDV unifié et polyvalent, consultez notre guide dédié.
L’approche IDnow : la couverture est un prérequis, la gestion est le produit
L’AMLR identifie les méthodes recevables, et c’est une avancée. Le Règlement (UE) 2024/1624 s’applique directement dans tous les États membres à compter du 10 juillet 2027 et remplace la mosaïque des règles nationales AML par un texte unique Règlement (UE) 2024/1624 sur EUR-Lex. Son article 22 fixe les obligations de vigilance à l’égard de la clientèle qui encadrent la manière d’identifier et de vérifier un client pour l’entrée en relation. Les services de confiance qualifiés (regroupant la vérification documentaire automatisée et la vidéo-identification), les schémas eID et les EUDI Wallets constituent les voies reconnues pour la vérification d’identité à distance conforme, aux côtés de la QES et de la QEAA. L’ambiguïté sur les méthodes acceptées est en grande partie levée.
En revanche, l’harmonisation n’a pas fait disparaître le défi opérationnel, elle l’a concentré. La réglementation reconnaît ces trois voies sans imposer à chaque établissement d’implémenter l’ensemble. Le sujet reste stratégique : offrir la couverture la plus large possible pour préserver conformité, conversion et résilience, alors que les schémas eID et les EUDI Wallets mettront des années à atteindre une adoption grand public significative. La vérification documentaire reste dominante dans l’intervalle. La fraude progresse, les attentes UX s’élèvent, et les clients demandent un onboarding à la fois rapide et digne de confiance.
IDnow considère ce contexte opérationnel comme un vrai problème produit à résoudre. Le véritable différenciateur d’un prestataire ne réside pas dans le nombre de méthodes affichées à son catalogue, mais dans sa capacité à absorber la complexité opérationnelle plutôt qu’à la laisser à la charge de ses clients. La Trust Platform a été conçue précisément pour cela.
FAQ
Quelles sont les méthodes de vérification d’identité à distance reconnues par l’AMLR ?
L’AMLR reconnaît les services de confiance qualifiés (vérification documentaire par OCR et NFC, ainsi que la vidéo-identification), les schémas eID à un niveau de garantie substantiel ou élevé, et les EUDI Wallets. La QES et la QEAA figurent également dans le cadre. Ces catégories sont définies et stables.
Les établissements régulés doivent-ils supporter toutes les catégories AMLR ?
L’AMLR reconnaît plusieurs voies pour la vérification d’identité à distance à compter du 10 juillet 2027, sans imposer à chaque établissement d’implémenter l’ensemble des méthodes. La couverture large reste néanmoins un choix stratégique fort : les schémas eID et les EUDI Wallets mettront des années à atteindre une adoption grand public significative, la vérification documentaire reste dominante, et les établissements qui souhaitent préserver conformité, conversion et résilience gagnent à supporter l’ensemble simultanément.
Quand l’acceptation de l’EUDI Wallet devient-elle obligatoire ?
Sous eIDAS 2, les États membres doivent rendre au moins un wallet disponible d’ici fin 2026. Les tiers utilisateurs régulés tels que les banques doivent accepter les credentials EUDI Wallet à partir de décembre 2027. La disponibilité des wallets et l’adoption grand public varieront selon les États membres : la couverture 2027 sera inégale.
Qu’est-ce que l’onboarding tiers utilisateur pour l’EUDI Wallet, et pourquoi c’est important pour un prestataire IDV ?
Pour accepter un wallet national EUDI, un tiers utilisateur doit compléter l’enregistrement et l’alignement technique exigés par ce wallet. Refaire cet exercice pour chaque wallet national à travers les États membres représente une charge significative. IDnow le gère pour le compte de ses clients : de nouveaux wallets deviennent accessibles via la Trust Platform sans projet séparé.
Qu’est-ce que la vérification en repli (fallback), et pourquoi c’est important ?
Le mécanisme de repli couvre ce qui se passe quand la méthode principale ne peut pas aboutir en raison de l’appareil, du pays, du type de document ou d’une limite technique. Sans repli intégré, cet échec se traduit par une conversion perdue. La Trust Platform oriente automatiquement l’utilisateur vers l’alternative la plus adaptée, pour que la vérification aboutisse même quand le premier choix est indisponible.
Comment la vérification d’identité s’articule-t-elle avec la prévention de la fraude ?
La vérification d’identité s’inscrit dans une stratégie anti-fraude plus large. La Trust Platform applique un décisionnel ajusté au risque sur l’ensemble du parcours : les clients légitimes bénéficient d’une expérience rapide et sans étapes superflues ; les sessions présentant des signaux de fraude élevés déclenchent des contrôles de détection du vivant, une revue hybride ou une méthode à niveau d’assurance supérieur. Cette approche s’étend à tout le cycle de vie, pas au seul onboarding.
Que signifie la gestion de l’identité sur le cycle de vie complet ?
L’AMLR considère la vigilance à l’égard de la clientèle comme continue. Après l’entrée en relation, les clients reviennent pour des opérations à plus haut risque, les circonstances évoluent, et les règles peuvent exiger une re-vérification ou une authentification renforcée. La gestion complète du cycle de vie repose sur une assurance d’identité en continu, monitoring et re-vérification inclus, pas sur le seul contrôle initial.
Les méthodes recevables sont désormais fixées. La difficulté consiste à opérer l’ensemble simultanément, face à des utilisateurs dont les attentes augmentent et à un paysage de menaces en évolution constante. Aucun établissement n’est tenu de proposer les trois voies, mais celui qui les couvre toutes se donne les moyens de la conformité, de la conversion et de la résilience opérationnelle. C’est précisément la vocation de la Trust Platform. Une seule plateforme. Toutes les méthodes. La complexité prise en charge pour vous.
Voyez comment la Trust Platform gère la complexité de la vérification sur toutes les catégories reconnues par l’AMLR : Découvrez IDnow
Comment ça marche
Une intégration, toutes les méthodes
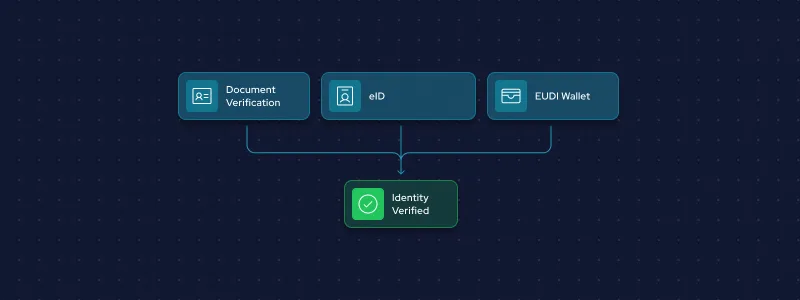
La Trust Platform se connecte à votre produit via une API unique. Derrière cette API, les méthodes dont votre activité peut avoir besoin :
Ajouter une méthode à votre parcours ne requiert aucune nouvelle intégration. L’intégration technique réalisée une fois continue de servir à mesure que la réglementation et l’adoption évoluent.
Un mécanisme de repli intégré au parcours
Les méthodes principales échouent pour des raisons ordinaires : un appareil sans NFC, un schéma eID indisponible sur un marché, un document hors du jeu standard, un environnement technique où la détection du vivant devient peu fiable. Avec une solution ponctuelle, cet échec met fin au parcours et génère une exception à traiter manuellement. Sur la Trust Platform, le mécanisme de repli est intégré dès la conception du parcours.
La plateforme oriente chaque utilisateur vers la méthode qui correspond à son contexte : capacités de l’appareil, pays, type de document, profil de risque. Un utilisateur qui ne peut pas compléter la vérification NFC bascule sur la vérification documentaire par OCR. Celui qui ne peut pas terminer la vérification automatisée bascule sur un parcours hybride ou vidéo. La vérification aboutit, le parcours tient. Chaque session récupérée est une conversion qui aurait été perdue autrement.
Contrôles anti-fraude ajustés au risque, appliqués automatiquement
La conformité est un axe. La prévention de la fraude et l’expérience client en sont deux autres, et ils poursuivent des objectifs contradictoires. La réponse consiste à appliquer le juste niveau de contrôle à la bonne personne, au bon moment. Les clients légitimes suivent un parcours de vérification adapté à leur contexte, rapide et sans étapes superflues. Lorsque des signaux de fraude ou des indicateurs de risque élevé apparaissent, la plateforme renforce les contrôles : revue hybride, contrôles de détection du vivant supplémentaires, ou méthode à niveau d’assurance plus élevé. La différence reste invisible pour l’utilisateur légitime. Elle est lourde de conséquences pour le fraudeur.
L’identité sur tout le cycle de vie du client
L’AMLR fait de la vigilance à l’égard de la clientèle une obligation continue. Elle court tout au long de la relation, bien au-delà de l’entrée en relation. Les clients reviennent. Les profils de risque évoluent. Les établissements régulés ont besoin de re-vérifications, d’authentifications renforcées pour les transactions à plus haut risque, et d’un monitoring continu. La Trust Platform a été conçue pour l’ensemble du cycle, pas seulement pour l’entrée en relation.
Pourquoi c’est difficile à répliquer
L’inconnue majeure dans la préparation à l’AMLR sera le décalage d’adoption de l’EUDI Wallet. Sous eIDAS 2 (Règlement (UE) 2024/1183), les États membres doivent rendre au moins un wallet disponible pour leurs citoyens d’ici fin 2026, et les tiers utilisateurs régulés tels que les banques doivent accepter les credentials EUDI Wallet à partir de décembre 2027 Baker McKenzie sur le calendrier EUDI Wallet. L’adoption grand public restera en retard sur cette échéance pendant des années. L’objectif de la Décennie numérique de l’UE, 80 % des citoyens utilisant une identité numérique à l’horizon 2030, indique l’échelle attendue, et la réalité de 2027 restera en deçà Commission européenne, cible Décennie numérique, via IDnow. Les établissements devront donc accepter les wallets pour se conformer, tout en continuant à servir la majorité de leurs utilisateurs via la vérification documentaire et les schémas eID.
L’acceptation des wallets ne se résume pas à une bascule de configuration. Chaque wallet national qu’un tiers utilisateur souhaite intégrer requiert un enregistrement propre et un alignement technique spécifique, et conduire cet exercice indépendamment sur chaque État membre représente une charge opérationnelle permanente. IDnow assume ce travail de tiers utilisateur pour le compte de ses clients : un nouveau wallet national devient accessible via la Trust Platform sans qu’un projet d’intégration séparé soit nécessaire de votre côté. Un prestataire qui n’assume pas ce périmètre reporte l’ensemble de la charge sur vos équipes. C’est le point à examiner en priorité dans toute mise en concurrence.